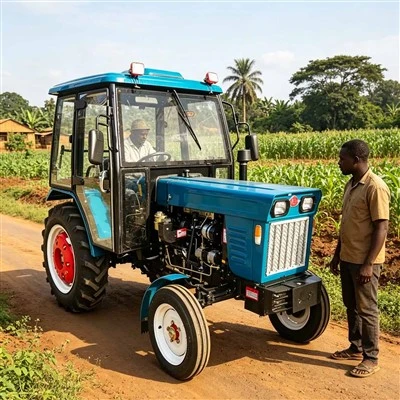
В Африке пока нет полномасштабного-"суперзавода", способного обеспечить комплексное--производство тракторов. Вместо этого местная тракторная промышленность в основном построена на местных сборочных заводах, которыми управляют мировые лидеры, такие как индийская Mahindra.и китайские гиганты, такие как YTO (Dongfanghong) и Lovol (Weichai). Эти сборочные центры составляют основу механизации континента.

Основные тракторные заводы в Африке (обзор 2025 г.)
| Оператор | Местоположение (Страна) | Годовая мощность | Тип производства | Ключевые особенности и ориентация на рынок |
|---|---|---|---|---|
| Махиндра (Индия) | Дурбан, Южная Африка | ~ 18 000 единиц (расширено в 2025 г.) | ЧКД Сборка | Крупнейший тракторный завод Африки. Ориентирован на сегмент мощностью 25–75 л.с., идеально подходящий для небольших фермерских хозяйств. Поставляет весь южноафриканский регион. |
| Шаньдун Летай Агри (Китай) | Кения | 20 000 единиц (планируется) | ЧКД Сборка | Современная---современная автоматизированная линия. Ориентирован на Восточноафриканское сообщество (EAC) и предлагает отличное соотношение цены и качества--и всестороннее-обучение послепродажного обслуживания. |
| YTO (Дунфанхун) (Китай) | Конго (Браззавиль) | 3000 единиц | ЧКД Сборка | Создана первая в стране линия по производству тракторов, положившая конец истории местного тракторного производства. Ориентирован на Центральную Африку. |
| Бобтрек (Нигерия) | Порт-Харкорт и Лафия | 6000 единиц (2 завода) | ЧКД Сборка | Нигерийский-принадлежит. Производит компактные тракторы для стимулирования местной индустриализации и удовлетворения потребностей внутреннего сельского хозяйства. |

Ключевые характеристики тракторной механизации в Африке
1. Рыночный спрос и адаптация модели
Доминирование мелких землевладельцев: более 90% африканских ферм имеют площадь менее 2 гектаров. В подавляющем большинстве спросом пользуются компактные тракторы мощностью менее 80 л.с.
Простота и долговечность: Фермеры предпочитают машины с механическим управлением (ручные рычаги) сложной электронике. Им нужны модели, которые могут работать в жарких, пыльных и грязных условиях и которые легко ремонтировать с помощью местных запчастей.
Лидерство бренда:
Индия (Mahindra и TAFE): доминирует на рынке с долей более 60% благодаря идеальному приспособлению для небольших участков и гибкому финансированию.
Китай (Lovol & YTO): завоевание значительной доли рынка за счет конкурентоспособных цен и расширения местной сети обслуживания, особенно в Восточной и Западной Африке.
2. Уровень механизации и потенциал роста
Общий низкий уровень: уровень механизации сельского хозяйства в Африке составляет всего около 20%. Только крупные-фермы в таких странах, как Южная Африка, работают на высоком уровне (используя тракторы мощностью 120–450 л.с. с GNSS-навигацией и автономным рулевым управлением).
Критический разрыв: существует острая нехватка тракторов. Количество тракторов на гектар пашни гораздо ниже, чем в Азии или Южной Америке. Неадекватная ирригационная инфраструктура (только 7% земель орошается) еще больше ограничивает эффективное механизированное земледелие.
Тенденция роста: Несмотря на низкую базу, рынок быстро растет. Как население
растут, а урбанизация увеличивает спрос на обработанные пищевые продукты, необходимость в механизации для повышения производительности является острой.

3. Перспективы на будущее
Будущее тракторной механизации в Африке заключается в добавлении стоимости на местном уровне.
От сборки к производству. Долгосрочная-цель – перейти от простой сборки CKD к производству ключевых компонентов (двигателей, мостов) на месте.
Кастомизация: постоянное внимание к адаптации тракторов к местным культурам (например, кукурузе, хлопку, кешью) и местности.
Финансы и услуги. Улучшенный доступ к кредитам и надежная сеть после-продаж будут иметь решающее значение для стимулирования внедрения среди мелких землевладельцев.